НДС в Казахстане: инструкция по уплате и учету с учетом нового Налогового кодекса 2026
С 1 января 2026 года в Казахстане порог для обязательной регистрации по налогу на добавленную стоимость (НДС) будет снижен с 20 тысяч МРП до 10 тысяч, что соответствует 43,3 миллиона тенге. Это изменение приведет к увеличению числа плательщиков НДС на тысячи компаний.
Что такое НДС и кто его платит?
На 1 сентября 2023 года в Казахстане зарегистрировано 128,2 тысячи компаний-плательщиков НДС, в основном работающих в следующих сферах:
- торговля (53 тысячи);
- строительство (21,7 тысячи);
- обрабатывающая промышленность (10,7 тысячи).
В настоящее время НДС платят компании, применяющие общеустановленный налоговый режим и режим на основе упрощенной декларации, чьи обороты превышают 20 тысяч МРП (78,6 миллиона тенге в 2025 году).
Кого изменения коснутся в первую очередь?
По оценкам Комитета госдоходов, изменения могут затронуть около 18 тысяч компаний с оборотом от 40 до 80 миллионов тенге, применяющих общеустановленный налоговый режим. Большинство из них работает в сферах торговли, строительства, недвижимости, транспорта и складирования, что составляет 72 процента будущих плательщиков НДС.
Существует также "запретительный" список ОКЭД — предварительный перечень видов деятельности, которым будет запрещено применять специальный налоговый режим на основе упрощённой декларации. В этот список попали 795 видов деятельности из 1111 ОКЭД, что составляет около 30 процентов от общего числа налогоплательщиков.
Это может затронуть мелких производителей, арендодателей коммерческой недвижимости и поставщиков некоторых профессиональных услуг. Если их оборот превысит минимальный порог, они станут плательщиками НДС.
Аудитор и налоговый консультант Рабиям Серикбаева отмечает, что на рост числа плательщиков НДС повлияют и другие факторы:
— В новом Налоговом кодексе запретили вычеты по приобретённым товарам, работам, услугам у компаний на "упрощёнке". Это может привести к тому, что крупный бизнес предпочтёт работать с партнёрами, которые применяют общеустановленный режим налогообложения и платят НДС.
Также в 2026 году НДС будет введён в тех отраслях, которые ранее были освобождены от этого налога, таких как медицина и строительство жилой недвижимости. Новыми плательщиками НДС станут аптеки, клиники, дистрибьюторы медоборудования и компании, строящие жилые дома.
"Скорее всего, такие налогоплательщики в 2026 году превысят порог в 43,3 миллиона либо в первом квартале, либо в первом полугодии. Именно в этот период, я думаю, стоит ожидать планомерного повышения количества плательщиков НДС", — прогнозирует Серикбаева.
Что делать, если вы стали плательщиком НДС?
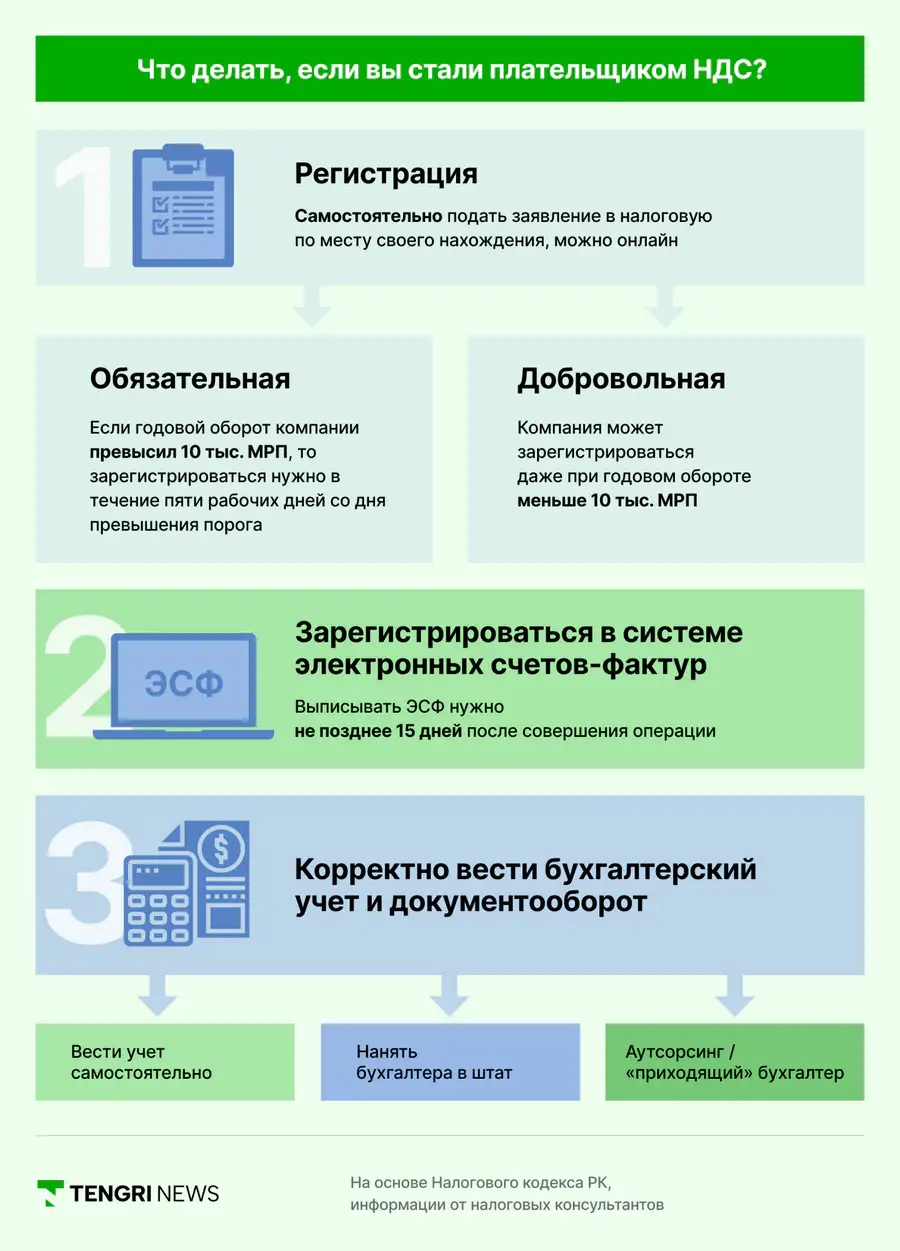
- Регистрация
Бизнес должен самостоятельно подать заявление в налоговую по месту своего нахождения. Существует два варианта регистрации: добровольная и обязательная.
Если годовой оборот компании превысил предельный порог в 10 тысяч МРП, налогоплательщик обязан подать заявление на НДС в налоговую в течение пяти рабочих дней со дня превышения порога.
При добровольной регистрации бизнес может стать плательщиком НДС даже при обороте меньше порога. Зарегистрироваться можно онлайн, и компания будет признана плательщиком НДС на следующий день после подачи заявления.
- Электронный счёт-фактура
После регистрации по НДС руководитель бизнеса и (или) бухгалтер обязаны зарегистрировать компанию в информационной системе электронных счётов-фактур (ИС ЭСФ). Многие организации уже работают в этой системе, даже не являясь плательщиками НДС. Если вы не в их числе, на сайте КГД есть подробная инструкция по работе с ЭФС.
По каждой реализации товаров, работ, услуг плательщик НДС обязан выписывать ЭСФ не позднее 15 дней после совершения операции. Существуют правила, по которым они выписываются, и предприниматели несут административную ответственность за невыписку или несвоевременную выписку ЭСФ.
- Бухгалтерский учёт и документооборот
Если компания применяет общеустановленный режим налогообложения и состоит на учёте по НДС, крайне важно правильно и точно вести бухучёт. Нужно не только самим выписывать первичные документы, но и собирать их от всех своих поставщиков. При отсутствии первичных документов от поставщиков или их некорректном заполнении компания может лишиться налогового вычета по уже понесённым расходам.
Новым плательщикам НДС важно правильно организовать документооборот и бухучёт. Существует несколько вариантов:
- Вести учёт самостоятельно. Подходит для компаний с небольшим количеством операций.
- Нанять бухгалтера в штат. Подходит для компаний с большими оборотами.
- Аутсорсинг или "приходящий" бухгалтер. Можно нанять бухгалтера на полставки или передать бухгалтерию на аутсорсинг.
Рекомендации по ведению учёта можно скачать с сайта.
По какой формуле рассчитывать НДС и когда его нужно оплачивать?
"НДС — один из самых сложных для расчёта налогов. Для разных категорий товаров и услуг могут применяться разные ставки. Например, может быть нулевая ставка, если налогоплательщик экспортирует товар, или сниженная ставка для медуслуг и лекарств. Также НДС уплачивается при импорте товаров и даже по некоторым получаемым из-за границы услуг", — говорит налоговый консультант Рабиям Серикбаева.
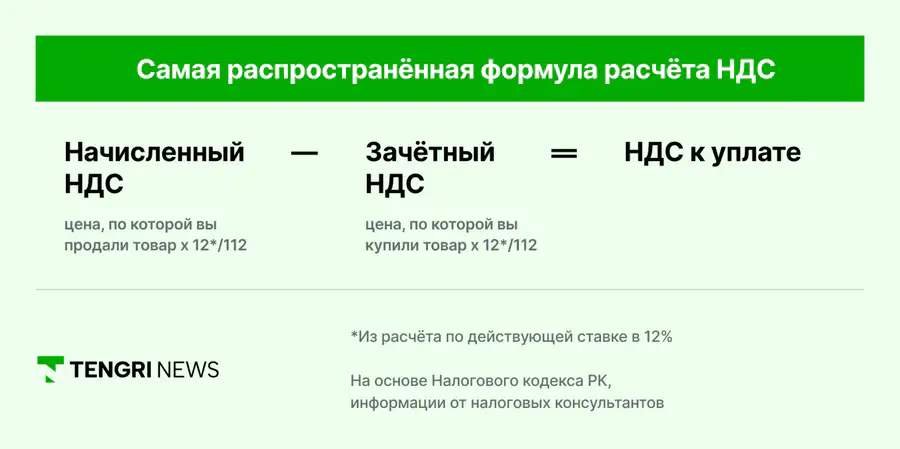
Для небольшой компании, которая закупает товар внутри страны и там же продает, распространённая формула расчёта НДС выглядит следующим образом:
Пример:
Предприниматель покупает у поставщика товар на 100 000 тенге. НДС составит 10 714 тенге (при ставке 12 процентов: 100 000 х 12/112 = 10 714 тенге).
При продаже товара за 120 000 тенге НДС составит 12 857 тенге. Однако предприниматель оплачивает в казну не 12 857 тенге, а 2 143 тенге (12 857 тенге – 10 714 тенге), так как 10 714 тенге он уже оплатил при покупке товара.
Оплата НДС должна производиться до 25 числа второго месяца после окончания отчётного квартала. Например, за первый квартал его необходимо оплатить до 25 мая.
Какие ошибки чаще всего допускают предприниматели?
Основные ошибки, по словам Рабиям Серикбаевой, включают:
- Несвоевременная постановка на учёт по НДС. Это может привести к большим штрафам.
- Некорректное ведение бухгалтерского учёта или его отсутствие. Это часто встречается у индивидуальных предпринимателей, особенно на маркетплейсах.
- Неправомерное применение специальных налоговых режимов. Нужно внимательно проверять, чтобы виды деятельности не совпадали с запрещёнными.
- Отсутствие подтверждающих документов на товары и неучтённая расходная часть. Это может стать проблемой при переходе на НДС.
С 2026 года запускается сопоставительный камеральный контроль, что означает, что налоговая будет проверять, мог ли бизнес реально поставить товар или оказать услугу.
Что грозит предпринимателю за неуплату НДС?
Предприниматели, которые должны были, но несвоевременно подали заявление на учёт по НДС или вовсе этого не сделали, несут административную ответственность:
- штраф 50 МРП по статье 269 КоАП РК;
- штраф на оборот, совершённый в период отсутствия учёта по НДС, — 15 процентов от оборота в 2025 году (статья 275 КоАП).
"Штраф к обороту в размере 15 процентов, скорее всего, в 2026-м будут пересматривать. Возможно, ставка штрафа будет 19 или 20 процентов от оборота", — отмечает Рабиям Серикбаева.
Также в налоговом кодексе предусмотрены отсрочка и рассрочка налоговых платежей, но для этого необходимы веские основания и наличие залога имущества или банковской гарантии.
Автор: Анастасия Маркова
-
Атырауинжстрой-АИС: Бухгалтеры осуждены за хищение 110 миллионов тенге25-09-2026, 14:05 33