Казахстанский финтех: новое дыхание и его влияние на экономический ландшафт страны
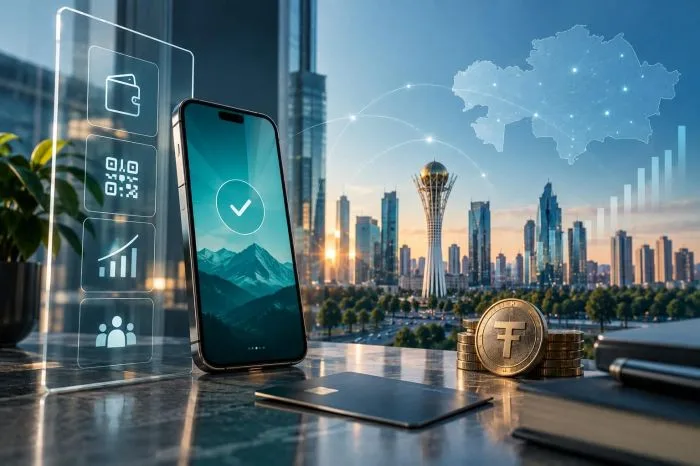
Казахстанский финтех: переход к новой фазе развития
Казахстанский финтех вступает в новую стадию, где основными направлениями конкуренции становятся инфраструктура, Open Banking, Banking-as-a-Service (BaaS), цифровые активы и искусственный интеллект. Крупнейшие банки продолжают доминировать в сегменте B2C, в то время как независимые финтех-компании все активнее ищут возможности в инфраструктурных и специализированных моделях.
Цифровизация и инфраструктура
Казахстан достиг значительных успехов в цифровизации потребительских финансов. Согласно исследованию, 88% стоимости потребительских платежей составляет безналичные операции. Однако рынок остается высокоцентрализованным: пять крупнейших банков контролируют 69% активов банковского сектора, а три супераппа стали основными платформами для повседневных финансовых услуг.
Следующий этап развития заключается не только в создании новых потребительских приложений, но и в доступе к инфраструктуре и создании специализированных сервисов. Перспективные направления включают:
- Open Banking
- BaaS
- Embedded finance
- Вертикальный финтех
Новые банковские и платежные лицензии могут открыть путь для зрелых платежных компаний к модели лицензированного банка-челленджера.
Изменение финансовой инфраструктуры
Казахстан активно перестраивает свою финансовую инфраструктуру. В стране развиваются:
- Единый межбанковский QR
- Переводы по номеру телефона
- Digital ID
- Национальный антифрод-центр
- Open Banking
- Цифровой тенге
Эти инструменты создают инфраструктурный слой, к которому могут подключаться различные участники рынка, снижая технологические барьеры входа для финтех-компаний, но одновременно повышая требования к безопасности и соблюдению норм.
Цифровые активы: от экспериментов к рынку
Рынок цифровых активов в Казахстане активно растет. В 2025 году платформы, лицензированные в Международном финансовом центре «Астана», обработали $10,6 млрд транзакций с цифровыми активами. В стране зарегистрировано более 50 регулируемых провайдеров.
Цифровые активы, такие как стейблкоины и токенизированные реальные активы, переходят от экспериментов к коммерческому использованию. Токенизация активов может связать казахстанские активы с международными пулами капитала.
Искусственный интеллект в финтехе
Использование искусственного интеллекта в финансовом секторе становится стандартом. Около 75% банков Казахстана применяют ИИ в таких областях, как кредитный скоринг, борьба с мошенничеством и маркетинг. Применение технологии расширяется от клиентских сервисов к внутренним процессам банков.
Это изменение источников конкурентного преимущества: если ранее основным активом была способность проводить транзакции и предоставлять удобный интерфейс, то теперь ключевыми факторами становятся данные, технологическая инфраструктура и масштабируемость цифровых платформ.
Регулирование и экосистема
На законодательном уровне Казахстан обновил несколько элементов финансового регулирования, включая банковское законодательство, регулирование цифровых активов и искусственного интеллекта. Одновременно развиваются платежная инфраструктура и вводится в обращение цифровой тенге.
Национальный банк Казахстана стремится создать открытую и нейтральную финансовую инфраструктуру, где банки и финтех-компании могут конкурировать за качество продуктов. Важно отметить, что следующий этап развития будет связан с расширением экосистемы за счет новых участников, таких как платежные организации и провайдеры цифровых активов.
Перспективы казахстанского финтеха
Казахстанский финтех переходит от оценки цифровизации через количество пользователей мобильного банкинга к вопросу о том, кто и как будет использовать созданную цифровую инфраструктуру.
Крупные банки сохраняют свои преимущества в работе с массовым клиентом, в то время как независимые финтех-компании могут найти новые возможности в B2B, инфраструктурных решениях, специализированных продуктах, цифровых активах и ИИ.
Для инвесторов это может означать изменение структуры рынка: ценность финтех-компаний будет определяться не только количеством клиентов или объемом транзакций, но и их технологиями и способностью масштабировать решения.
Таким образом, следующий этап казахстанского финтеха будет связан с формированием открытой инфраструктуры и появлением новых бизнес-моделей, что станет важным аспектом развития финансового рынка Казахстана в 2026 году.
-
Эколог предупреждает: Атырау под угрозой, уезжайте, если можете!11-09-2026, 16:06 13
-
Временные отключения света в Атырау 14 сентября: где не будет электроэнергии14-09-2026, 14:05 13