Рост валютных депозитов: банки Саратова усиливают конкуренцию
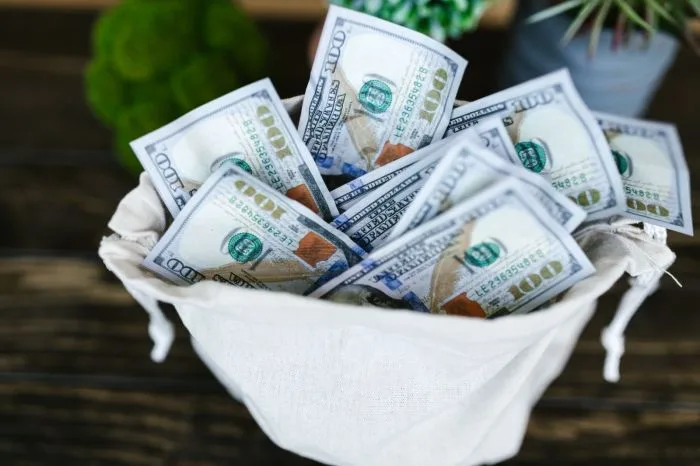
Казахстанский фонд гарантирования депозитов (КФГД) объявил о повышении предельной ставки по сберегательным депозитам в иностранной валюте сроком более 12 месяцев с 1 октября 2026 года. Теперь банки смогут устанавливать такую ставку до 2,5% годовых, вместо ранее действующих 1%.
Важно отметить, что новая ставка касается только тех депозитов, которые будут открыты или пролонгированы после 1 октября 2026 года. При этом 2,5% не является обязательной ставкой, а лишь рекомендованной верхней границей. Условия депозитных продуктов будут определяться банками самостоятельно.
Для срочных и несрочных валютных вкладов, а также для сберегательных депозитов сроком 12 месяцев и менее, предельная ставка останется на уровне 1%.
По информации КФГД, данное решение стало возможным благодаря успешной политике Национального Банка Республики Казахстан по дедолларизации депозитного рынка. Так, уровень долларизации снизился с 80% в 2015 году до 19,2% на 1 сентября 2026 года. Позитивная макроэкономическая ситуация и укрепление тенге также способствовали проведению реформ на валютном рынке.
Экономист Бекнур Кисиков прокомментировал изменения, отметив, что новая предельная ставка даст банкам больше возможностей для конкуренции. Он заявил:
"Повышение предельной ставки по валютным сберегательным вкладам сроком свыше 12 месяцев с 1% до 2,5% — это прежде всего сигнал о постепенном переходе к более рыночному регулированию депозитного рынка. Важно, что речь идет не о массовом повышении доходности валютных депозитов, а о расширении возможностей для банков формировать более конкурентные предложения по долгосрочным валютным сбережениям. При этом решение о конкретной ставке остается за самим банком."
Кисиков также подчеркнул важность снижения долларизации депозитов, что стало возможным благодаря изменениям в поведении казахстанских вкладчиков. Он отметил, что тенге стал более востребованным инструментом для сбережений.
Экономист добавил:
"Для населения при этом сохраняется важный ориентир, ведь валютный депозит остается инструментом диверсификации сбережений, но его доходность необходимо рассматривать вместе с валютным риском и возможной динамикой курса тенге. Поэтому сравнивать валютный и тенговый депозит только по номинальной процентной ставке было бы неправильно. В целом я бы рассматривал нынешнее решение как этап постепенной либерализации, а не как разовую меру. Оно одновременно повышает пространство для конкуренции банков и сохраняет действующую систему защиты вкладчиков."
КФГД также сообщило, что максимальная гарантия государства по депозитам физических лиц остается прежней — до 5 миллионов тенге по любым вкладам, картам и счетам в иностранной валюте, включая вознаграждение.
-
Атырау: 23 сентября без воды – где искать прохладу?22-09-2026, 20:05 14
-
В Атырау протест против власти: ограда резиденции акима украшена фаллосами5-09-2026, 14:05 21
-
Атырау: Стоимость нового стадиона достигла 45,7 млрд тенге14-09-2026, 18:05 17